Domain lackschichtmessung.de kaufen?
Wir ziehen mit dem Projekt
lackschichtmessung.de um.
Sind Sie am Kauf der Domain
lackschichtmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lackschichtmessung.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
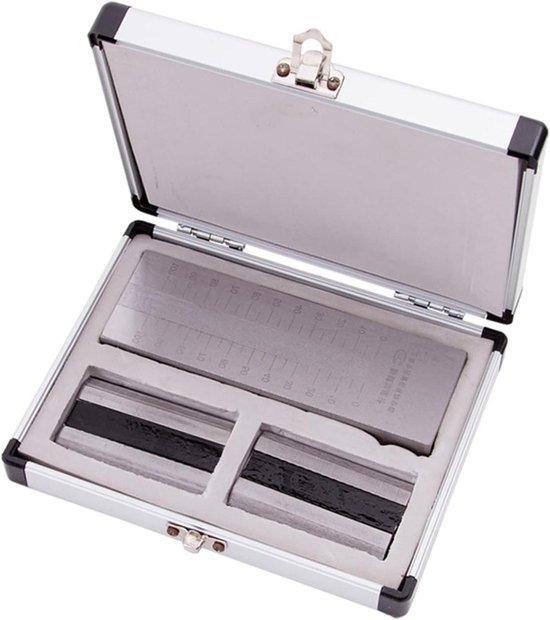
Feingehaltsmesser Scraper - Farbmessgerät Tintenmeter - Qualitätskontrolle - Einzelgroove - 0-150um - SilberMit diesem Edelstahlfeinheitsmessgerät messen Sie mit diesem Edelstahlfeinheitsmessgerät genau die Feinheit von Partikeln in Flüssigkeiten und Nudeln. Ideal für die Überprüfung von Pigmenten in Farben, Lacken und Farben, hilft dieses Tool, die Größe und Ausbreitung von Verunreinigungen für eine optimale Produktqualität zu kontrollieren. Dieses Feinheitsmessgerät ist ein wesentliches Werkzeug für die Herstellung, Lagerung und Anwendung in verschiedenen Branchen wie der Lack-, Kunststoff-, Tinten-, Papier-, Keramik-, Lebensmittel- und Pharmaindustrie. Mit einem Feinheitsbereich von 0-150um und einem Edelstahlkratzer bietet dieses Gerät zuverlässige Messungen. Sie noch heute und verbessern Sie die Ihrer Produkte.395,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
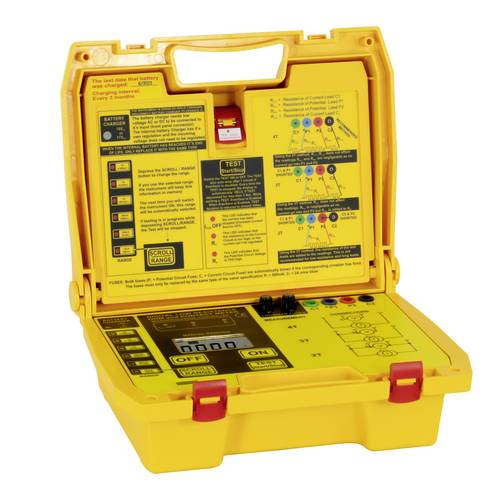
PCE Instruments Ohmmeter PCE-MO 3001 Vierleiter-Messverfahren |6 wählbare Messbereiche |interne TemperaturüberwachungDas Ohmmeter ist für die Widerstandsmessung in sehr niedrigen Bereichen konzipiert. Dieses Ohmmeter benutzt das 4-Leiter-Messverfahren um Messfehler durch die Messleitungen auszuschließen. Über zwei Messleitungen lässt dieses Gerät mit Hilfe einer Konstantstromquelle einen stabilen Strom durch das Prüfobjekt fließen. Über zwei weitere Leitungen wird der Spannungsabfall gemessen. Da dieses Ohmmeter sechs verschiedene Messbereiche mit drei unterschiedlichen Messströmen zur Verfügung stellt, können über einen weiten Messbereich genaue Ergebnisse erzielt werden. Dank eines Messstroms von bis zu 1 Ampere werden auch sehr niedrige Widerstände präzise bestimmt. Das als Tragekoffer ausgeführte und mit einem internen Akku ausgestattete Ohmmeter ist für den mobilen Einsatz gut geeignet. Die Messleitungen sind mit im Koffer untergebracht was den Transport vereinfacht. Weitere Vorteile dieses Messgeräts sind ein großes LCD-Display und große Tasten, was einen einfachen, schnellen, und vor allem sicheren Einsatz dieses Messgerätes sicherstellt. Eine interne Schutzschaltung verhindert eine Überhitzung des Ohmmeters. Typische Anwendungsgebiete von sind z.B. Messung des Spulenwiderstands an Spulen und Generatoren sowie den Kontaktwiderstand von Schaltern und Relais, aber auch Durchgangsprüfungen an Ringbus-Systemen. Das Ohmmeter wird immer werkskalibriert ausgeliefert. Als optionales Zubehör kann das Messgerät aber auch laborkalibriert und nach ISO mit einem Zertifikat ausgerüstet wer1503,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren - 6905zur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1MerkmaleSpannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich: </= 320 °C (</= 608 °F)Siedepunkt-Messgenauigkeit: +/- 5 %Temperatur-Messbereich: -60 °C bis 500 °C (-76 °F to 932 °F)Temperatur-Messgenauigkeit: -20 bis 500 °C +/- (1 %+3digit)229,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren ; BGS technic (6905)Einleitung Der BGS Bremsflüssigkeitstester ist ein Werkzeug zur schnellen und zuverlässigen Überprüfung des Siedepunkts von Bremsflüssigkeit. Eigenschaften • Kompaktes Messgerät zur Bestimmung des Siedepunkts von Bremsflüssigkeiten \n• Ermöglicht genaue Ermittlung des Wasseranteils in Bremsflüssigkeiten \n• Einsatz eines Temperaturfühlers für Messung weiterer Flüssigkeiten möglich \n• Geeignet für Bremsflüssigkeiten DOT 3, DOT 4, DOT 4 PLUS und DOT 5.1 \n• Betrieb über 12 V Autobatterie mit 5–7 A Teststrom \n• Messung in einem weiten Temperaturbereich mit hoher Genauigkeit \n• Robuste Bauweise für den Einsatz bei Umgebungstemperaturen von 0 bis 50 °C Anwendung • Überprüfung der Bremsflüssigkeit in Fahrzeugen \n• Messung des Siedepunkts zur Beurteilung der Bremsflüssigkeitsqualität \n• Einsatz in Werkstätten und bei der Fahrzeugwartung \n• Sicherstellung der Fahrsicherheit durch rechtzeitigen Austausch der Bremsflüssigkeit (6905)256,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feingehaltsmesser Scraper - Farbmessgerät Tintenmeter - Qualitätskontrolle - Einzelgroove - 0-150um - SilberMit diesem Edelstahlfeinheitsmessgerät messen Sie mit diesem Edelstahlfeinheitsmessgerät genau die Feinheit von Partikeln in Flüssigkeiten und Nudeln. Ideal für die Überprüfung von Pigmenten in Farben, Lacken und Farben, hilft dieses Tool, die Größe und Ausbreitung von Verunreinigungen für eine optimale Produktqualität zu kontrollieren. Dieses Feinheitsmessgerät ist ein wesentliches Werkzeug für die Herstellung, Lagerung und Anwendung in verschiedenen Branchen wie der Lack-, Kunststoff-, Tinten-, Papier-, Keramik-, Lebensmittel- und Pharmaindustrie. Mit einem Feinheitsbereich von 0-150um und einem Edelstahlkratzer bietet dieses Gerät zuverlässige Messungen. Sie noch heute und verbessern Sie die Ihrer Produkte.395,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
PCE Instruments Ohmmeter PCE-MO 3001 Vierleiter-Messverfahren |6 wählbare Messbereiche |interne TemperaturüberwachungDas Ohmmeter ist für die Widerstandsmessung in sehr niedrigen Bereichen konzipiert. Dieses Ohmmeter benutzt das 4-Leiter-Messverfahren um Messfehler durch die Messleitungen auszuschließen. Über zwei Messleitungen lässt dieses Gerät mit Hilfe einer Konstantstromquelle einen stabilen Strom durch das Prüfobjekt fließen. Über zwei weitere Leitungen wird der Spannungsabfall gemessen. Da dieses Ohmmeter sechs verschiedene Messbereiche mit drei unterschiedlichen Messströmen zur Verfügung stellt, können über einen weiten Messbereich genaue Ergebnisse erzielt werden. Dank eines Messstroms von bis zu 1 Ampere werden auch sehr niedrige Widerstände präzise bestimmt. Das als Tragekoffer ausgeführte und mit einem internen Akku ausgestattete Ohmmeter ist für den mobilen Einsatz gut geeignet. Die Messleitungen sind mit im Koffer untergebracht was den Transport vereinfacht. Weitere Vorteile dieses Messgeräts sind ein großes LCD-Display und große Tasten, was einen einfachen, schnellen, und vor allem sicheren Einsatz dieses Messgerätes sicherstellt. Eine interne Schutzschaltung verhindert eine Überhitzung des Ohmmeters. Typische Anwendungsgebiete von sind z.B. Messung des Spulenwiderstands an Spulen und Generatoren sowie den Kontaktwiderstand von Schaltern und Relais, aber auch Durchgangsprüfungen an Ringbus-Systemen. Das Ohmmeter wird immer werkskalibriert ausgeliefert. Als optionales Zubehör kann das Messgerät aber auch laborkalibriert und nach ISO mit einem Zertifikat ausgerüstet wer1503,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.